원금균등 원리금균등 총이자 차이 계산 (+ 원금균등 원리금균등 계산기)
목차
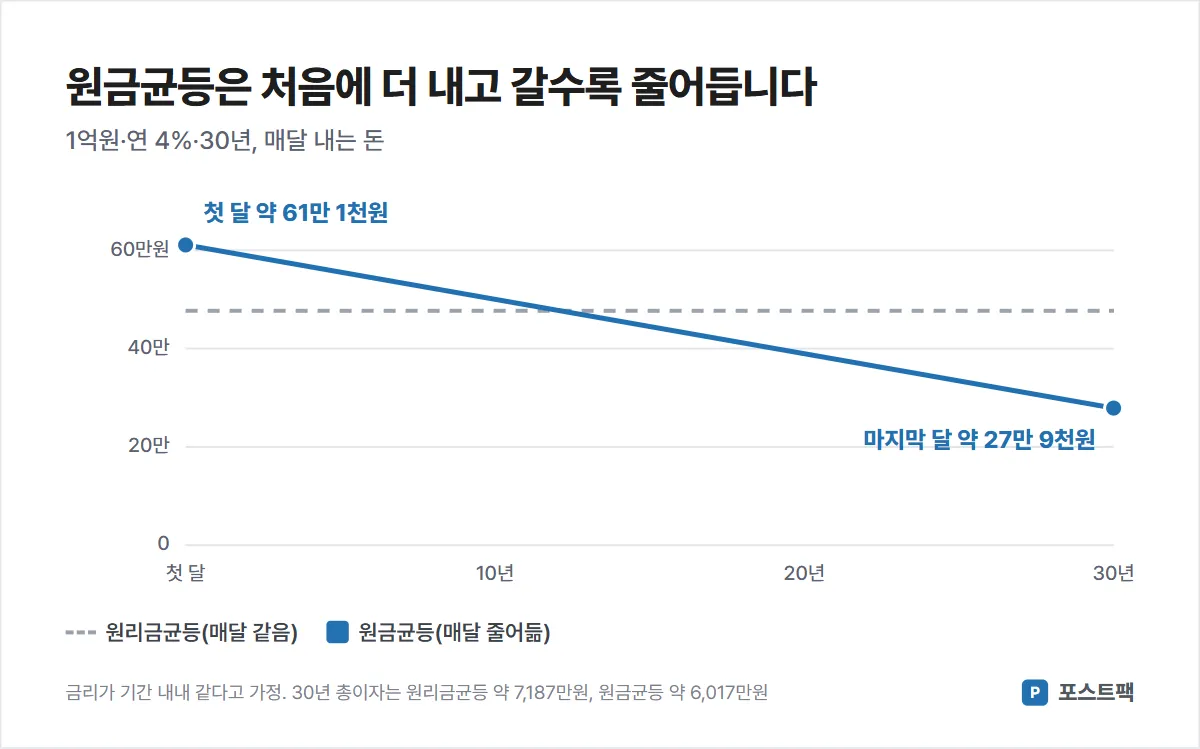
대출을 받을 때 상환방식을 고르다 보면 원금균등 원리금균등 두 가지 가운데 하나를 정하게 됩니다. 이름은 비슷하지만 돈을 갚는 방식은 꽤 다릅니다. 예를 들어 1억원을 연 4% 금리로 30년 빌린다고 해 보겠습니다. 원리금균등은 매달 약 47만 7,000원을 비슷하게 냅니다. 원금균등은 첫 달 약 61만 1,000원으로 시작하지만 시간이 지날수록 납입액이 줄어 마지막 달에는 약 27만 9,000원이 됩니다.
30년 동안 내는 총이자도 차이가 납니다. 원리금균등은 약 7,187만원, 원금균등은 약 6,017만원으로 같은 조건이라면 원금균등의 총이자가 약 1,170만원 적습니다. 왜 이런 차이가 생기는지부터 쉽게 보겠습니다.
- 1억원, 연 4%, 30년 기준으로 원금균등의 총이자는 약 6,017만원, 원리금균등은 약 7,187만원이라 원금균등이 약 1,170만원 적습니다.
- 대신 원금균등은 첫 달 약 61만 1,000원을 내고, 원리금균등은 매달 약 47만 7,000원을 냅니다. 원금균등의 마지막 달 납입액은 약 27만 9,000원입니다.
- 5년 뒤 남은 대출잔액은 원금균등 약 8,333만원, 원리금균등 약 9,045만원입니다.
- 몇 년 안에 집을 팔거나 갈아탈 계획이면 30년 총이자보다 그 시점의 잔액과 그동안 낸 이자를 비교합니다.
- 초기 월 상환액이 부담되면 매달 납입액이 일정한 원리금균등이 지출 관리에 편합니다.
원금균등 원리금균등은 무엇이 다를까
원금균등은 빌린 원금을 대출기간으로 똑같이 나눠 갚는 방식입니다. 1억원을 30년, 즉 360개월로 나누면 매달 원금 약 27만 8,000원을 갚습니다. 여기에 남아 있는 대출잔액에 대한 이자가 붙습니다. 처음에는 원금이 많이 남아 있으니 이자도 크고, 시간이 지날수록 잔액이 줄어 이자도 함께 줄어듭니다. 그래서 월 납입액이 처음에는 크고 뒤로 갈수록 작아집니다.
반면 원리금균등은 원금과 이자를 합친 월 납입액이 거의 같도록 계산합니다. 처음에는 납입액 가운데 이자가 차지하는 비중이 크고, 시간이 지나면서 원금을 갚는 비중이 점점 커집니다.
1억원을 30년 빌리면 얼마나 차이 날까
같은 1억원, 연 4%, 30년 조건으로 계산하면 아래와 같습니다.
| 구분 | 원리금균등 | 원금균등 |
|---|---|---|
| 첫 달 납입액 | 약 47만 7,000원 | 약 61만 1,000원 |
| 마지막 달 납입액 | 약 47만 7,000원 | 약 27만 9,000원 |
| 월 납입액 | 거의 일정 | 매달 감소 |
| 30년 총이자 | 약 7,187만원 | 약 6,017만원 |
| 총이자 차이 | 약 1,170만원 적음 |
표만 보면 차이가 분명합니다. 원리금균등은 매달 내는 돈을 일정하게 맞추는 대신 원금이 초반에 천천히 줄어듭니다. 원금균등은 초반 부담이 더 크지만 원금을 빠르게 줄여서 이후에 붙는 이자를 줄입니다. 결국 총이자 차이는 금리가 달라서 생기는 게 아닙니다. 같은 금리라도 원금을 얼마나 빨리 줄이느냐가 다르기 때문입니다.
5년 뒤 대출잔액도 꽤 달라집니다
30년 총이자만 보는 것보다 중간에 대출잔액이 얼마나 남는지도 중요합니다. 같은 조건으로 5년, 즉 60개월을 갚았다고 해 보겠습니다. 원금균등은 매달 원금을 똑같이 갚기 때문에 5년 동안 약 1,667만원의 원금이 줄어듭니다. 남은 대출은 약 8,333만원입니다. 반면 원리금균등은 초반에 이자 비중이 높습니다. 5년 뒤 남아 있는 원금은 약 9,045만원 수준입니다.
| 5년 후 | 원리금균등 | 원금균등 |
|---|---|---|
| 남은 대출잔액 | 약 9,045만원 | 약 8,333만원 |
| 줄어든 원금 | 약 955만원 | 약 1,667만원 |
대략 700만원 넘게 차이가 납니다. 이 차이는 집을 팔거나 대출을 갈아탈 때 체감할 수 있습니다. 집을 매도해 대출을 정리한다면 그 시점에 은행에 갚아야 하는 돈이 대출잔액이기 때문입니다. 그래서 30년 대출이라고 해도 몇 년 뒤 이사나 대환을 생각하고 있다면 30년 총이자뿐 아니라 그 시점의 예상 잔액도 함께 보는 게 좋습니다.
원금균등은 왜 총이자가 적을까
대출이자는 아직 갚지 않은 원금에 붙습니다. 원금균등은 처음부터 원금을 빠르게 갚습니다. 그러면 다음 달 이자를 계산하는 원금 자체가 조금씩 빠르게 작아집니다. 이 과정이 30년 동안 반복되면서 총이자 차이가 커집니다.
1억원에서는 약 1,170만원이지만 같은 금리와 기간으로 3억원을 빌린다면 금액도 거의 세 배 규모로 커집니다. 다만 초반 월 납입액 역시 세 배 가까이 커진다는 점을 같이 봐야 합니다. 1억원 원금균등의 첫 달 납입액이 약 61만원이라면 3억원에서는 약 183만원 수준이 됩니다. 총이자를 줄이는 것도 중요하지만 매달 그 금액을 부담할 수 있는지가 먼저입니다. 금액대별 월 상환액은 1억 2억 3억 금리별 월 상환액 표에서 볼 수 있습니다.
원리금균등은 월 지출을 관리하기 편합니다
원리금균등의 가장 큰 특징은 매달 갚는 금액이 거의 일정하다는 것입니다. 월급처럼 소득이 일정한 사람이라면 대출 상환액을 고정비처럼 잡아두기 편합니다. 예를 들어 1억원을 연 4%로 30년 빌리면 매달 약 47만 7,000원을 기준으로 가계 지출을 계획할 수 있습니다.
반면 원금균등은 첫 달 약 61만 1,000원에서 시작합니다. 시간이 지나면 부담이 줄지만 대출을 처음 받은 시기의 지출이 더 큽니다. 특히 집을 산 직후에는 취득 관련 비용, 이사비, 가전·가구 구입비처럼 다른 지출도 한꺼번에 생길 수 있습니다. 그래서 총이자만 보고 상환방식을 결정하기보다 대출 초기의 현금흐름까지 같이 계산해야 합니다.
몇 년 안에 대출을 갚을 계획이라면 잔액을 같이 보세요
30년 대출을 받았다고 모두 30년 동안 유지하는 것은 아닙니다. 집을 팔 수도 있고, 더 낮은 금리 상품으로 갈아탈 수도 있고, 목돈이 생겨 중간에 일부를 갚을 수도 있습니다. 이런 경우에는 30년 전체 총이자보다 내가 실제로 대출을 유지할 기간을 기준으로 비교하는 것이 더 현실적입니다.
예를 들어 5년 뒤 집을 팔 계획이라면 두 방식의 '5년 뒤 대출잔액'과 '5년 동안 낸 이자'를 비교하는 식입니다. 중도에 갚을 계획이라면 중도상환수수료가 남아 있는지도 함께 확인해야 합니다. 수수료가 얼마나 붙는지는 중도상환수수료 계산 방법에서 계산해 두었습니다.
어떤 방식이 더 나은지는 월 부담과 계획에 따라 달라집니다
원금균등은 같은 조건에서 총이자가 적고 대출잔액도 더 빠르게 줄어듭니다. 대신 초반에 내는 돈이 큽니다. 원리금균등은 총이자는 더 많지만 매달 납입액이 일정해서 지출 관리가 편합니다. 그래서 둘 중 하나가 항상 더 좋다고 정하기는 어렵습니다.
비교할 때는 세 가지를 같이 보면 됩니다.
- 첫 달에 얼마를 내야 하는지
- 몇 년 정도 대출을 유지할 계획인지
- 그 기간 동안 원금이 얼마나 줄어드는지
은행 대출계산기에 같은 대출금액과 금리, 기간을 넣고 상환방식만 바꿔 보면 이 차이를 바로 확인할 수 있습니다.
아래 계산기에 내 조건을 넣으면 두 방식이 나란히 계산됩니다.
원금균등 원리금균등 비교 계산기
30년 동안 끝까지 갚으면 원금균등의 총이자가 11,702,840원 적습니다. 대신 첫 달 납입액은 원금균등이 더 큽니다.
| 원리금균등 | 원금균등 | |
|---|---|---|
| 첫 달 내는 돈 | 477,415원 | 611,111원 |
| 마지막 달 내는 돈 | 477,415원 | 278,704원 |
| 5년 뒤 남은 원금 | 90,447,513원 | 83,333,333원 |
| 끝까지 갚을 때 총이자 | 71,869,506원 | 60,166,667원 |
| 총이자 차이 | 11,702,840원 적음 |
연도별 비교표
| 연차 | 원리금균등 남은 원금 | 원금균등 남은 원금 | 그해 낸 돈 차이(원금균등 − 원리금균등) |
|---|---|---|---|
| 1년차 | 98,238,964원 | 96,666,667원 | +1,543,239원 |
| 2년차 | 96,406,180원 | 93,333,333원 | +1,409,905원 |
| 3년차 | 94,498,726원 | 90,000,000원 | +1,276,572원 |
| 4년차 | 92,513,559원 | 86,666,667원 | +1,143,239원 |
| 5년차 | 90,447,513원 | 83,333,333원 | +1,009,905원 |
| 6년차 | 88,297,294원 | 80,000,000원 | +876,572원 |
| 7년차 | 86,059,471원 | 76,666,667원 | +743,239원 |
| 8년차 | 83,730,476원 | 73,333,333원 | +609,905원 |
| 9년차 | 81,306,594원 | 70,000,000원 | +476,572원 |
| 10년차 | 78,783,959원 | 66,666,667원 | +343,239원 |
| 11년차 | 76,158,549원 | 63,333,333원 | +209,905원 |
| 12년차 | 73,426,175원 | 60,000,000원 | +76,572원 |
| 13년차 | 70,582,480원 | 56,666,667원 | -56,761원 |
| 14년차 | 67,622,928원 | 53,333,333원 | -190,095원 |
| 15년차 | 64,542,800원 | 50,000,000원 | -323,428원 |
| 16년차 | 61,337,182원 | 46,666,667원 | -456,761원 |
| 17년차 | 58,000,963원 | 43,333,333원 | -590,095원 |
| 18년차 | 54,528,821원 | 40,000,000원 | -723,428원 |
| 19년차 | 50,915,218원 | 36,666,667원 | -856,761원 |
| 20년차 | 47,154,392원 | 33,333,333원 | -990,095원 |
| 21년차 | 43,240,344원 | 30,000,000원 | -1,123,428원 |
| 22년차 | 39,166,832원 | 26,666,667원 | -1,256,761원 |
| 23년차 | 34,927,358원 | 23,333,333원 | -1,390,095원 |
| 24년차 | 30,515,162원 | 20,000,000원 | -1,523,428원 |
| 25년차 | 25,923,206원 | 16,666,667원 | -1,656,761원 |
| 26년차 | 21,144,167원 | 13,333,333원 | -1,790,095원 |
| 27년차 | 16,170,422원 | 10,000,000원 | -1,923,428원 |
| 28년차 | 10,994,039원 | 6,666,667원 | -2,056,761원 |
| 29년차 | 5,606,763원 | 3,333,333원 | -2,190,095원 |
| 30년차 | 0원 | 0원 | -2,323,428원 |
금리가 대출기간 내내 같다고 가정한 계산입니다. 유지할 기간은 집을 팔거나 갈아탈 때까지의 기간입니다.
1억원 기준으로 다시 보면 이렇습니다
연 4%, 30년, 1억원을 기준으로 보면 원리금균등은 월 약 47만 7,000원으로 시작하고 끝까지 납입액이 거의 같습니다. 원금균등은 첫 달 약 61만 1,000원으로 더 많이 내지만 이후 계속 줄어듭니다. 30년 동안 모두 갚는다면 원금균등의 총이자가 약 1,170만원 적습니다. 5년 뒤 잔액도 원금균등이 약 8,333만원, 원리금균등이 약 9,045만원으로 차이가 납니다.
따라서 원금균등 원리금균등 가운데 '총이자가 적은 방식이 무엇인가'만 묻는다면 원금균등입니다. 하지만 실제 대출을 고를 때는 초기 월 상환액을 감당할 수 있는지와 대출을 얼마나 오래 유지할 것인지까지 함께 봐야 합니다.
이 글의 계산은 2026년 8월 기준으로 금리가 연 4%로 30년 동안 변하지 않는다고 가정한 단순 비교입니다. 실제 대출은 금리 유형과 납입일, 금융회사 계산 방식 등에 따라 조금씩 달라질 수 있습니다.