증여세 면제한도 2026 자녀·손자·며느리별 공제와 부모에게 따로 받아도 합쳐지는 이유
목차
부모님께 목돈을 받기 전에 가장 먼저 찾아보는 것이 증여세 면제한도입니다. 그런데 검색하면 5,000만원이라는 말과 1억 5,000만원이라는 말이 같이 나와서 어느 쪽이 내 경우인지 헷갈립니다.
둘 다 맞는 숫자입니다. 5,000만원은 성인 자녀라면 누구나 받는 공제이고 1억 5,000만원은 결혼이라는 조건이 붙었을 때의 금액입니다. 여기에 아버지와 어머니에게 따로 받으면 1억원까지 괜찮다는 말도 자주 보이는데 이건 틀린 이야기입니다. 관계별 금액부터 확인하고 실제로 세금이 얼마 나오는지까지 계산해 보겠습니다.
- 공제 금액은 배우자 6억원, 성인 자녀 5,000만원, 미성년 자녀 2,000만원, 며느리·사위·형제자매 1,000만원입니다.
- 모두 받는 사람 한 명을 기준으로 10년 동안 쓸 수 있는 합계입니다.
- 아버지와 어머니, 할아버지와 할머니에게 받은 돈은 공제를 나눠 쓰므로 합쳐서 5,000만원입니다.
- 혼인신고 전후 2년이나 출산 뒤 2년 안에 부모에게 받으면 1억원을 더 빼 줍니다.
- 성인 자녀가 부모에게 1억원을 받으면 세금은 485만원, 성인 손주가 조부모에게 받으면 630만 5,000원입니다.
관계별 증여세 면제한도는 이렇게 정해져 있습니다
세법에서는 면제한도라는 말 대신 증여재산공제라고 부릅니다. 받은 돈에서 이 금액을 먼저 빼고 남는 부분에만 세율을 곱합니다. 금액은 누가 주느냐에 따라 다릅니다.
| 주는 사람 → 받는 사람 | 10년 동안 빼 주는 금액 |
|---|---|
| 배우자 → 배우자 | 6억원 |
| 부모·조부모 → 자녀·손주(성인) | 5,000만원 |
| 부모·조부모 → 자녀·손주(미성년) | 2,000만원 |
| 자녀·손주 → 부모·조부모 | 5,000만원 |
| 기타친족(며느리·사위·형제자매 등) | 1,000만원 |
10년은 돈을 받은 날부터 거꾸로 셉니다. 5년 전에 부모님께 3,000만원을 받으면서 공제를 썼다면 지금 남은 공제는 2,000만원입니다. 10년이 지나야 다시 5,000만원이 채워집니다.
아버지와 어머니에게 따로 받아도 공제는 합쳐 5,000만원입니다
가장 많이 오해하는 부분입니다. 아버지에게 5,000만원, 어머니에게 5,000만원을 받으면 각각 공제를 받아 1억원까지 세금이 없다고 생각하기 쉽습니다.
공제는 주는 사람마다 생기지 않고 받는 사람에게 붙어 있습니다. 부모와 조부모는 모두 직계존속이라는 한 묶음으로 보고 그 묶음 전체에서 10년 동안 5,000만원을 빼 줍니다. 아버지에게 받으면서 5,000만원을 다 썼다면 같은 10년 안에 어머니나 할머니에게 받는 돈은 공제 없이 바로 세금 계산에 들어갑니다.
며느리·사위·형제자매가 받는 1,000만원도 같은 방식입니다. 형에게 받든 삼촌에게 받든 기타친족에게 받은 돈은 10년 동안 1,000만원만 빼 줍니다. 형제 사이 계산은 형제간 증여세 1억5천만원 보내면 실제로 내는 세금에 따로 정리했습니다.
결혼하거나 아이를 낳으면 1억원을 더 빼 줍니다
1억 5,000만원이라는 숫자는 혼인 증여재산공제에서 나왔습니다. 혼인신고일 전후 2년 안에 부모나 조부모에게 받은 돈은 기본 5,000만원과 별도로 1억원을 더 빼 줍니다. 아이를 낳거나 입양한 경우에도 출생일이나 입양신고일부터 2년 안이면 같은 1억원을 받을 수 있습니다.
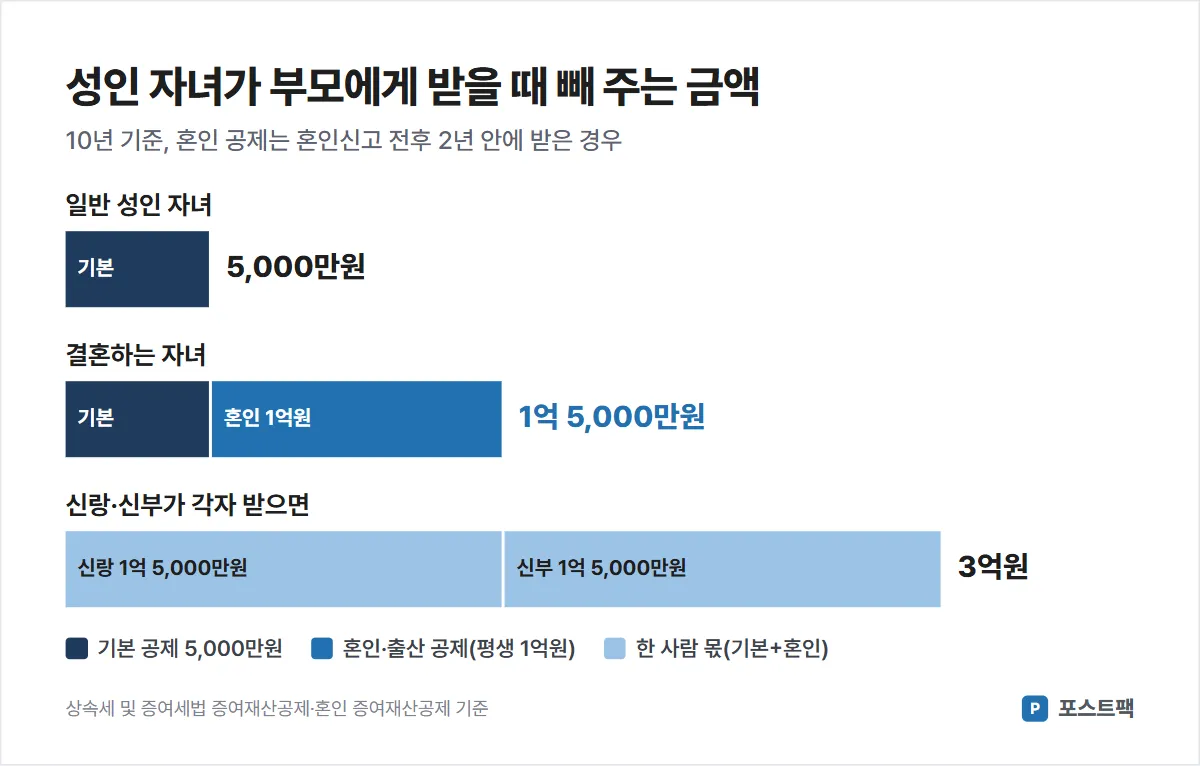
신랑과 신부가 각자 자기 부모에게 받으면 한 사람당 1억 5,000만원이라 부부 합계로는 3억원까지 공제됩니다. 다만 결혼으로 1억원을 쓰고 나중에 아이를 낳았다고 1억원이 또 생기지는 않습니다. 혼인과 출산 공제는 합쳐서 평생 1억원입니다.
그래서 부모님께 결혼 자금을 받을 계획이 있다면 시기가 중요합니다. 혼인신고 전후 2년을 벗어나 받으면 같은 돈에서 빼 주는 금액이 1억원 줄어듭니다.
공제를 넘긴 금액에만 세금이 붙습니다
5,000만원을 넘으면 받은 돈 전체에 세금이 붙는다고 생각하는 분도 있습니다. 실제로는 공제를 빼고 남은 금액에만 세율을 곱합니다. 과세표준 1억원까지는 10%이고 기한 안에 신고하면 산출세액의 3%를 깎아 줍니다.
| 성인 자녀가 부모에게 받은 돈 | 공제 | 과세표준 | 신고 후 세금 |
|---|---|---|---|
| 7,000만원 | 5,000만원 | 2,000만원 | 194만원 |
| 1억원 | 5,000만원 | 5,000만원 | 485만원 |
| 1억원(혼인신고 전후 2년) | 1억 5,000만원 | 0원 | 0원 |
7,000만원이면 남는 2,000만원의 10%인 200만원에서 3%인 6만원을 빼 194만원입니다. 같은 1억원이라도 결혼 시기에 맞춰 받으면 485만원이 0원이 됩니다.
조부모가 손주에게 주면 공제는 같고 세금은 30% 더 붙습니다
손주 입장에서 할머니는 부모와 같은 직계존속이라 공제 금액도 자녀와 같습니다. 손주가 성인이면 5,000만원, 미성년이면 2,000만원입니다. 손주라서 1,000만원만 빼 준다는 것은 잘못 알려진 내용입니다.
달라지는 건 공제를 넘겼을 때입니다. 부모를 건너뛰고 손주에게 바로 주면 세대생략 할증이 붙어 산출세액에 30%를 더합니다. 받는 손주가 미성년이고 받는 금액이 20억원을 넘으면 40%입니다.
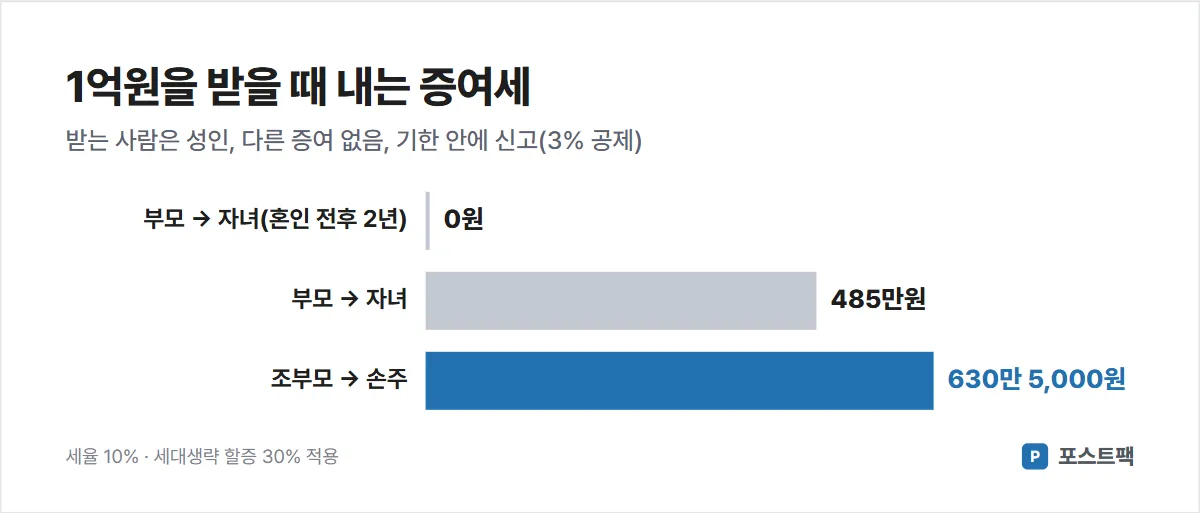
성인 손주가 할아버지에게 1억원을 받으면 과세표준 5,000만원에 10%를 곱한 500만원에 30%인 150만원을 더해 650만원입니다. 여기서 신고세액공제 3%를 빼면 630만 5,000원으로 같은 돈을 부모에게 받을 때보다 145만 5,000원 많습니다. 공제 안에서 주고받는다면 할증은 붙지 않습니다.
받기 전에 최근 10년 기록부터 확인하세요
공제가 받는 사람 기준이라 이번에 받을 금액보다 지난 10년 동안 받은 돈이 더 중요합니다. 부모, 조부모, 친척에게 받은 돈을 관계별로 적어 두면 남은 공제가 바로 보입니다.
공제를 넘겨 세금이 생기면 돈을 받은 사람이 받은 달 말일부터 3개월 안에 신고합니다. 계좌로 받았다면 이체 내역이 증여일의 근거가 됩니다.
증여세 면제한도는 아버지와 어머니를 합쳐 5,000만원으로 보고 계획하는 편이 안전합니다. 결혼이나 출산을 앞두고 있다면 혼인신고나 출생일 기준 2년 안에 받는 것만으로 1억원을 더 뺄 수 있어서 받는 시기를 먼저 정하는 게 금액을 정하는 것보다 효과가 큽니다.
이 글은 상속세 및 증여세법의 증여재산공제, 혼인·출산 증여재산공제, 세대생략 할증과세, 신고세액공제 조항과 국세청 증여세 세율표를 바탕으로 했습니다. 2026년 10월 기준이며 받는 사람이 국내 거주자이고 현금을 받은 경우로 계산했습니다.