보금자리론 금리와 조건, 우대금리·이자 총정리 (+ 보금자리론 계산기)
목차
집을 알아보다 보면 결국 매달 얼마를 갚게 되는지가 가장 궁금해집니다. 보금자리론은 만기까지 금리가 고정이라 이 숫자를 미리 정확하게 계산해 둘 수 있습니다. 보금자리론 금리는 매달 공시되는데 2026년 11월 9일부터 0.1%p 올라 아낌e보금자리론 30년 만기가 연 5.20%가 됐습니다.
그럼 3억원을 30년 동안 빌린다고 놓고 계산해 보겠습니다. 매달 내는 돈은 164만 7,333원입니다. 이번 인상으로 늘어난 금액은 한 달 1만 8,484원이라 생각보다 작습니다. 매달 내는 돈을 크게 바꾸는 건 오히려 만기를 몇 년으로 고르느냐와 우대금리를 얼마나 받느냐입니다.
- 11월 9일 공시 기준 아낌e보금자리론은 만기 10년 연 5.00%부터 50년 연 5.30%까지입니다.
- 3억원을 연 5.20%, 30년 원리금균등으로 빌리면 한 달에 164만 7,333원씩 냅니다.
- 0.1%p 인상으로 3억원 기준 월 상환액은 1만 8,484원, 30년 이자는 665만원 늘었습니다.
- 만기를 30년에서 40년으로 늘리면 매달 15만 722원이 줄지만 전체 이자는 1억 2,533만원 늘어납니다.
- 우대 한도 1.0%p를 다 채워 연 4.20%가 되면 매달 146만 7,052원으로 18만원 넘게 줄어듭니다.
11월 보금자리론 금리는 만기가 길수록 조금씩 높습니다
한국주택금융공사가 11월 9일에 공시한 금리입니다. 같은 보금자리론이라도 신청하는 방법에 따라 이름과 금리가 다릅니다.
| 만기 | 아낌e보금자리론 | u-보금자리론·t-보금자리론 |
|---|---|---|
| 10년 | 연 5.00% | 연 5.10% |
| 15년 | 연 5.10% | 연 5.20% |
| 20년 | 연 5.15% | 연 5.25% |
| 30년 | 연 5.20% | 연 5.30% |
| 40년 | 연 5.25% | 연 5.35% |
| 50년 | 연 5.30% | 연 5.40% |
아낌e는 대출 약정과 근저당 등기를 전자로 처리하는 대신 금리가 0.1%p 낮습니다. u는 공사 홈페이지로 신청하고 t는 은행 창구에 가서 신청하는 방식입니다. 11월 1일 공시와 비교하면 모든 만기에서 0.1%p씩 올랐습니다.
보금자리론은 대출을 받은 날부터 만기까지 같은 금리가 적용됩니다. 나중에 공시 금리가 오르거나 내려도 이미 받은 대출의 금리는 그대로입니다.
2억, 3억, 3억 6천만원을 빌리면 매달 내는 돈
아래는 아낌e 30년 만기 연 5.20%에 원리금균등상환으로 계산한 금액입니다. 원리금균등은 매달 내는 원금과 이자의 합을 똑같이 맞추는 방식입니다. 처음에는 이자 비중이 크고 뒤로 갈수록 원금 비중이 커집니다.
| 빌린 돈 | 매달 갚는 돈 | 30년 동안 내는 이자 |
|---|---|---|
| 2억원 | 109만 8,222원 | 1억 9,536만원 |
| 3억원 | 164만 7,333원 | 2억 9,304만원 |
| 3억 6,000만원 | 197만 6,799원 | 3억 5,165만원 |
3억 6,000만원은 일반 보금자리론의 최대 한도입니다. 다자녀 가구와 전세사기피해자는 4억원까지이고 생애최초로 집을 사는 경우는 4억 2,000만원까지 받을 수 있습니다. 생애최초 조건은 생애최초 주택대출 조건과 한도에 따로 정리했습니다.
이번 0.1%p 인상을 3억원에 대입하면 금리 연 5.10%일 때 162만 8,849원이던 월 상환액이 164만 7,333원이 됩니다. 한 달로는 1만 8,484원 차이지만 30년 동안의 이자를 합치면 665만원이 늘어납니다.
만기를 늘리면 월 상환액은 줄고 총이자는 크게 늘어납니다
보금자리론 만기는 10년부터 50년까지 고를 수 있습니다. 같은 3억원을 만기별 금리로 계산하면 이렇습니다.
| 만기 | 금리(아낌e) | 매달 갚는 돈 | 전체 이자 |
|---|---|---|---|
| 10년 | 연 5.00% | 318만 1,965원 | 8,184만원 |
| 15년 | 연 5.10% | 238만 8,038원 | 1억 2,985만원 |
| 20년 | 연 5.15% | 200만 4,810원 | 1억 8,115만원 |
| 30년 | 연 5.20% | 164만 7,333원 | 2억 9,304만원 |
| 40년 | 연 5.25% | 149만 6,611원 | 4억 1,837만원 |
| 50년 | 연 5.30% | 142만 6,364원 | 5억 5,582만원 |
30년을 40년으로 늘리면 매달 15만 722원을 덜 냅니다. 대신 갚는 기간이 10년 늘고 금리도 0.05%p 높아서 전체 이자는 1억 2,533만원 더 냅니다. 40년에서 50년으로 늘리면 월 상환액은 7만 247원밖에 줄지 않는데 이자는 1억 3,745만원이 더 붙습니다.
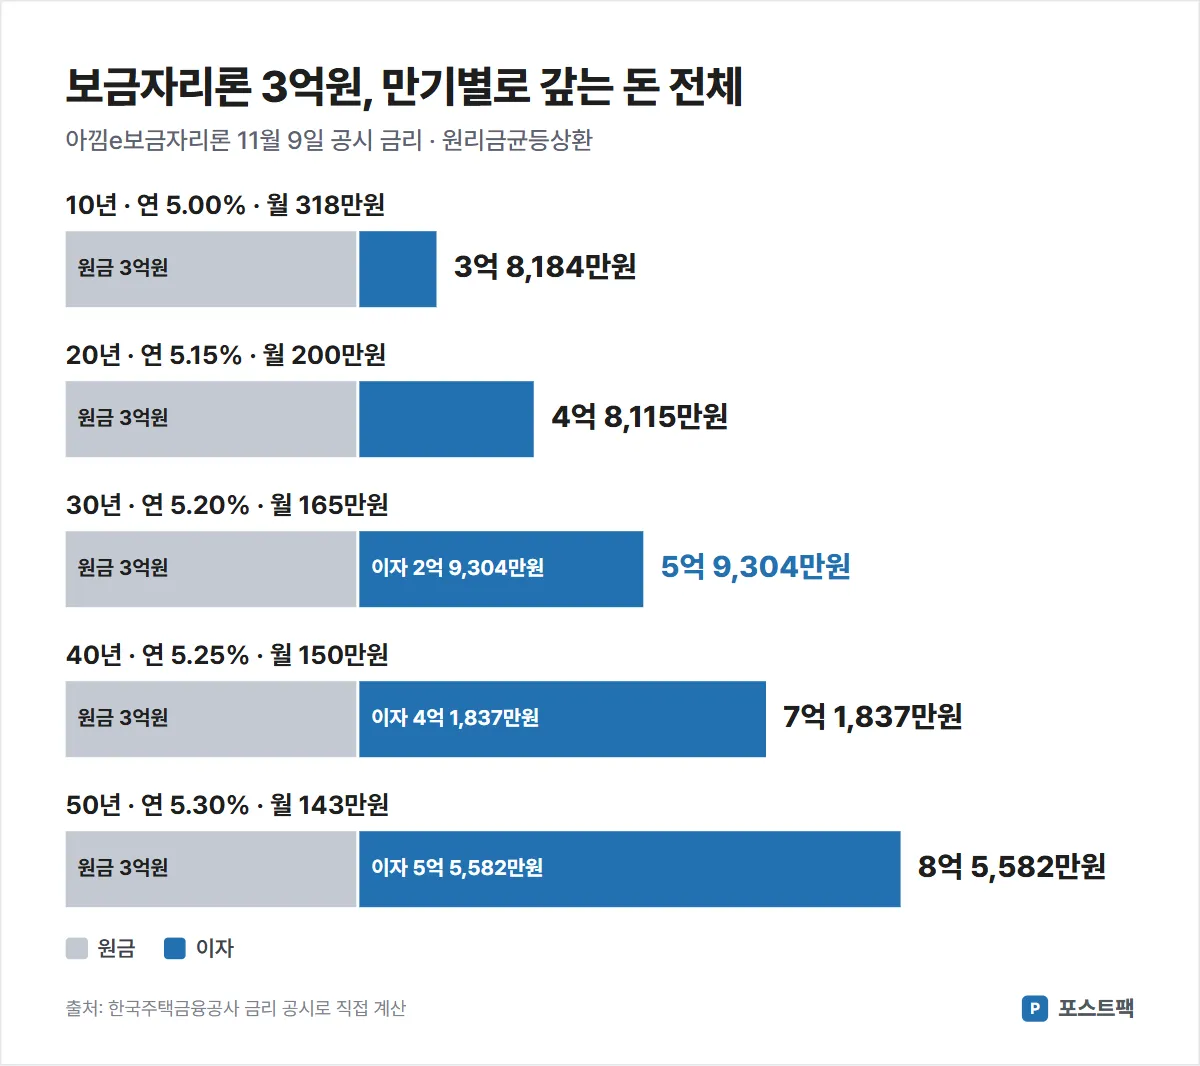
만기가 길어질수록 매달 줄어드는 금액은 작아지고 늘어나는 이자는 커집니다. 50년 만기면 빌린 3억원보다 이자가 더 많습니다. 40년과 50년은 나이 조건도 있습니다. 40년은 만 40세 미만이거나 혼인 7년 이내 신혼가구로 만 50세 미만이어야 하고 50년은 만 35세 미만이거나 신혼가구로 만 40세 미만이어야 합니다.
만기와 상환방식은 대출을 받은 뒤에 바꿀 수 없습니다. 다만 중도상환수수료는 대출 후 3년 안에 갚을 때만 0.5% 한도로 붙습니다. 그래서 긴 만기로 받아 두고 3년이 지난 뒤 여유가 생길 때마다 원금을 미리 갚는 방법도 있습니다.
보금자리론 우대금리를 받으면 줄어드는 금액
우대금리는 조건마다 정해져 있고 여러 개를 합쳐도 최대 1.0%p까지만 빠집니다. 3억원, 30년 만기 기준으로 계산하면 이렇습니다.
| 경우 | 적용 금리 | 매달 갚는 돈 | 30년 이자 |
|---|---|---|---|
| 우대 없음 | 연 5.20% | 164만 7,333원 | 2억 9,304만원 |
| 신혼가구(0.3%p) | 연 4.90% | 159만 2,180원 | 2억 7,318만원 |
| 2자녀 가구(0.5%p) | 연 4.70% | 155만 5,913원 | 2억 6,013만원 |
| 최대 우대(1.0%p) | 연 4.20% | 146만 7,052원 | 2억 2,814만원 |
| 규제지역 주택(+0.2%p) | 연 5.40% | 168만 4,592원 | 3억 645만원 |
신혼가구 우대는 부부합산 연소득 7,000만원 이하이고 혼인신고 7년 이내여야 합니다. 2년 안에 아이를 낳은 가구는 0.2%p인데 신혼가구 우대와 같이 받을 수 없습니다. 2자녀는 0.5%p, 3자녀 이상은 0.7%p이고 둘 다 부부합산 연소득 1억원 이하가 조건입니다. 만 40세 미만에 부부합산 7,000만원 이하면 저소득청년으로 0.1%p를 받습니다.
반대로 담보로 잡는 집이 규제지역에 있으면 0.2%p가 더해집니다. 이 가산금리는 우대금리 1.0%p 한도와 따로 계산합니다. 공사 금리 화면에서는 실제로 받을 수 있는지와 상관없이 우대 항목을 고를 수 있어서 계산 금리와 실제 금리가 다를 수 있습니다.
3억원을 빌리려면 집값과 소득 조건도 맞아야 합니다
보금자리론은 집값이 6억원 이하여야 합니다. 시세, 감정가, 실제 매매가 중 하나라도 6억원을 넘으면 받을 수 없습니다. 소득은 부부합산 연 7,000만원 이하가 기본이고 신혼부부는 8,500만원, 미성년 자녀 1명이면 9,000만원, 다자녀 가구는 1억원까지입니다.
대출 금액은 LTV와 DTI 안에서 정해집니다. LTV는 집값 대비 대출 비율로 아파트는 최대 70%, 연립·다세대·단독주택은 65%입니다. 아파트로 3억원을 빌리려면 집값이 약 4억 2,900만원 이상이어야 한다는 뜻입니다. 규제지역이면 LTV에서 10%p를 빼지만 생애최초 구입자나 무주택·6억원 이하·부부합산 7,000만원 이하를 모두 갖춘 실수요자는 빼지 않습니다.
DTI는 소득 대비 1년 상환액 비율이고 최대 60%입니다. 3억원을 30년 만기로 빌리면 1년에 갚는 돈이 1,976만 7,992원입니다. 다른 대출이 없다면 연소득이 약 3,295만원은 돼야 DTI 60% 안에 들어옵니다. 다른 대출이 있으면 그 상환 부담만큼 필요한 소득이 올라갑니다.
같은 3억원을 원금균등상환으로 빌리면 첫 달에 213만 3,333원을 내고 매달 조금씩 줄어듭니다. 30년 이자는 2억 3,465만원으로 원리금균등보다 5,839만원 적습니다. 다른 금액이나 금리, 상환방식은 아래 계산기에 넣어 바로 비교해 볼 수 있습니다. 처음 값은 이 글의 예시인 3억원, 연 5.20%, 30년 원리금균등입니다.
대출 이자 계산기
3억원을 연 5.2%, 30년 원리금균등으로 빌리면 매달 1,647,333원씩 갚습니다.
- 매달 내는 돈
- 1,647,333원
- 첫 달 이자
- 1,300,000원
- 총이자
- 293,039,751원
첫 12개월 상환표
| 회차 | 내는 돈 | 원금 | 이자 | 남은 원금 |
|---|---|---|---|---|
| 1회 | 1,647,333원 | 347,333원 | 1,300,000원 | 299,652,667원 |
| 2회 | 1,647,333원 | 348,838원 | 1,298,495원 | 299,303,830원 |
| 3회 | 1,647,333원 | 350,349원 | 1,296,983원 | 298,953,480원 |
| 4회 | 1,647,333원 | 351,868원 | 1,295,465원 | 298,601,613원 |
| 5회 | 1,647,333원 | 353,392원 | 1,293,940원 | 298,248,220원 |
| 6회 | 1,647,333원 | 354,924원 | 1,292,409원 | 297,893,297원 |
| 7회 | 1,647,333원 | 356,462원 | 1,290,871원 | 297,536,835원 |
| 8회 | 1,647,333원 | 358,006원 | 1,289,326원 | 297,178,829원 |
| 9회 | 1,647,333원 | 359,558원 | 1,287,775원 | 296,819,271원 |
| 10회 | 1,647,333원 | 361,116원 | 1,286,217원 | 296,458,155원 |
| 11회 | 1,647,333원 | 362,681원 | 1,284,652원 | 296,095,474원 |
| 12회 | 1,647,333원 | 364,252원 | 1,283,080원 | 295,731,222원 |
연도별 상환표
| 연차 | 갚은 원금 | 낸 이자 | 남은 원금 |
|---|---|---|---|
| 1년차 | 4,268,778원 | 15,499,214원 | 295,731,222원 |
| 2년차 | 4,496,122원 | 15,271,870원 | 291,235,100원 |
| 3년차 | 4,735,574원 | 15,032,418원 | 286,499,527원 |
| 4년차 | 4,987,778원 | 14,780,214원 | 281,511,749원 |
| 5년차 | 5,253,414원 | 14,514,578원 | 276,258,334원 |
| 6년차 | 5,533,197원 | 14,234,794원 | 270,725,137원 |
| 7년차 | 5,827,881원 | 13,940,111원 | 264,897,256원 |
| 8년차 | 6,138,259원 | 13,629,733원 | 258,758,997원 |
| 9년차 | 6,465,167원 | 13,302,825원 | 252,293,830원 |
| 10년차 | 6,809,485원 | 12,958,507원 | 245,484,345원 |
| 11년차 | 7,172,140원 | 12,595,851원 | 238,312,204원 |
| 12년차 | 7,554,110원 | 12,213,882원 | 230,758,094원 |
| 13년차 | 7,956,422원 | 11,811,569원 | 222,801,672원 |
| 14년차 | 8,380,161원 | 11,387,831원 | 214,421,511원 |
| 15년차 | 8,826,467원 | 10,941,525원 | 205,595,045원 |
| 16년차 | 9,296,541원 | 10,471,450원 | 196,298,503원 |
| 17년차 | 9,791,651원 | 9,976,341원 | 186,506,852원 |
| 18년차 | 10,313,129원 | 9,454,863원 | 176,193,723원 |
| 19년차 | 10,862,380원 | 8,905,612원 | 165,331,344원 |
| 20년차 | 11,440,882원 | 8,327,110원 | 153,890,462원 |
| 21년차 | 12,050,193원 | 7,717,798원 | 141,840,269원 |
| 22년차 | 12,691,956원 | 7,076,036원 | 129,148,313원 |
| 23년차 | 13,367,896원 | 6,400,095원 | 115,780,417원 |
| 24년차 | 14,079,836원 | 5,688,156원 | 101,700,581원 |
| 25년차 | 14,829,691원 | 4,938,300원 | 86,870,890원 |
| 26년차 | 15,619,482원 | 4,148,509원 | 71,251,407원 |
| 27년차 | 16,451,336원 | 3,316,656원 | 54,800,072원 |
| 28년차 | 17,327,491원 | 2,440,501원 | 37,472,581원 |
| 29년차 | 18,250,308원 | 1,517,683원 | 19,222,273원 |
| 30년차 | 19,222,273원 | 545,719원 | 0원 |
금리가 대출기간 내내 같다고 가정한 계산입니다. 거치기간과 중도상환은 반영하지 않습니다.
3억원을 보금자리론으로 빌린다면 이번 0.1%p 인상보다 만기와 우대금리가 매달 내는 돈을 훨씬 크게 바꿉니다. 매달 164만원이 부담스럽다면 만기를 늘리기 전에 받을 수 있는 우대금리부터 확인해 보세요. 우대금리는 월 상환액과 전체 이자를 같이 줄이지만 만기 연장은 월 상환액을 줄이는 대신 전체 이자를 늘립니다.
이 글은 한국주택금융공사 보금자리론 금리안내(2026년 11월 9일 공시)와 보금자리론 상품소개를 바탕으로 했습니다. 월 상환액과 이자는 대출 기간 내내 같은 금리, 매달 같은 날 납부한다고 가정해 직접 계산했고 원 단위에서 반올림했습니다.